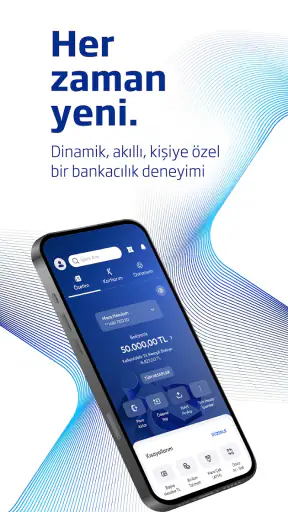
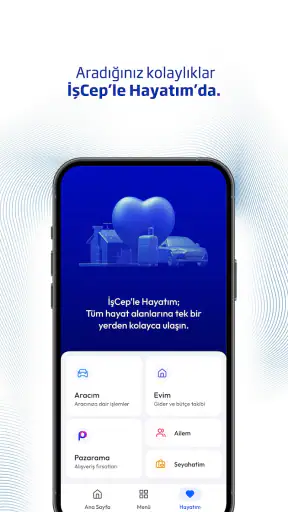
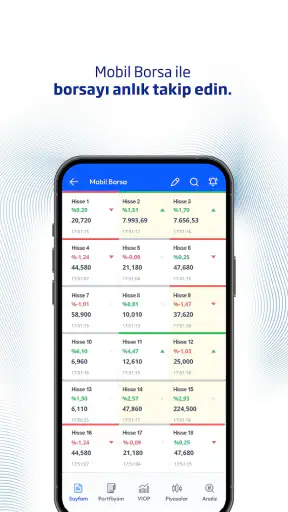
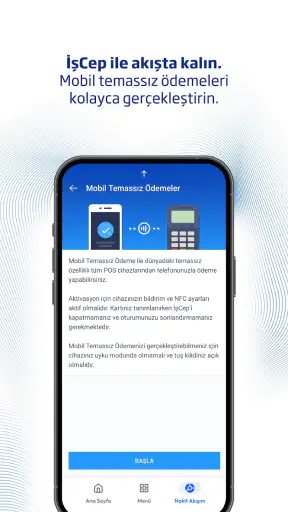
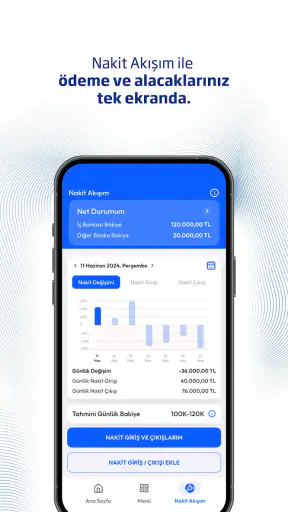
Wer Bankgeschäfte überwiegend am Smartphone erledigt, erwartet mehr als eine hübsche Kontostandsanzeige. Entscheidend ist, ob eine Finanz-App auch dann verständlich bleibt, wenn die Verbindung schwankt, eine Zahlung schnell erledigt werden muss oder man unterwegs nicht lange suchen möchte. Genau dort setzt İşCep an, die kostenlose Finanz-App der Türkiye İş Bankası A.Ş. Sie verbindet mobiles Banking mit Börse, Krediten, Devisen, Investitionen, Zahlungen, Versicherungen und Kreditkartenverwaltung.
Ich habe die Anwendung vor allem als Werkzeug für alltägliche Bankwege betrachtet: kurz den Kontostand prüfen, eine Überweisung vorbereiten, Kartenumsätze kontrollieren oder sich über Wechselkurse informieren. Mein Eindruck ist klar: Für Kundinnen und Kunden der İş Bankası kann sie eine sehr praktische zentrale Anlaufstelle sein. Für Menschen ohne Bezug zu dieser Bank ist ihr Nutzen dagegen deutlich kleiner, weil die wichtigsten Funktionen naturgemäß an das Bankverhältnis gebunden sind.
Wie sich İşCep im Alltag mit wechselnder Verbindung schlägt
Die Qualität einer Banking-App zeigt sich nicht nur zu Hause im WLAN. Viele typische Situationen finden unterwegs statt: im Supermarkt, am Flughafen, im Taxi oder zwischen zwei Terminen. In solchen Momenten möchte ich keine komplizierte Navigation, sondern schnell erkennen, ob eine Zahlung angekommen ist, welche Karte belastet wurde oder ob eine Überweisung korrekt vorbereitet ist. İşCep ist genau für diese kurzen, zielgerichteten Vorgänge interessant.
Die Verbindung spielt dabei eine zentrale Rolle. Kontostände, aktuelle Umsätze, Börseninformationen und Wechselkurse sind Inhalte, die sich auf einem mobilen Gerät sinnvollerweise erst laden müssen. Deshalb würde ich die App nicht als Ersatz für eine stabile Internetverbindung betrachten. Bei gutem Empfang fühlt sich der Zugriff auf die Bankinformationen direkt und zweckmäßig an; bei schwachem Netz sollte man dagegen damit rechnen, dass Aktualisierungen länger dauern oder ein Vorgang nicht sofort abgeschlossen werden kann.
Das ist kein spezielles Problem dieser Anwendung, bei Finanz-Apps aber besonders wichtig. Eine verzögerte Nachricht ist ärgerlich, eine unklare Zahlungssituation kann dagegen unnötige Unsicherheit auslösen. Ich empfehle deshalb, wichtige Überweisungen nicht erst im letzten Moment an einem Ort mit schlechtem Empfang zu starten. Vor allem bei Reisen oder größeren Beträgen lohnt es sich, die Zahlungsdetails in Ruhe zu prüfen und den Abschluss erst dann auszuführen, wenn die Verbindung zuverlässig ist.
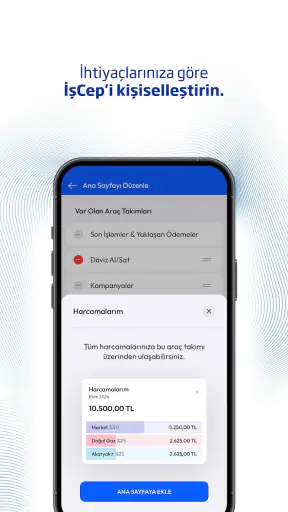
Praktisch finde ich die thematische Breite. İşCep beschränkt sich nicht auf ein Girokonto, sondern führt auch Kreditkarten, Devisen, Investitionen, Versicherungen und Kredite in einer gemeinsamen mobilen Umgebung zusammen. Dadurch muss ich nicht zwischen mehreren spezialisierten Anwendungen wechseln. Gleichzeitig bedeutet diese Fülle, dass die App für einen einfachen Kontostand zunächst umfangreicher wirken kann als eine reine Kontolösung.
Ein sinnvoller Arbeitsablauf ist, die App nicht ziellos zu öffnen, sondern mit einer konkreten Aufgabe. Wer nur den letzten Kartenumsatz kontrollieren möchte, sollte direkt in diesen Bereich gehen. Wer einen Wechselkurs benötigt, sollte nicht erst durch Kontofunktionen blättern. Diese kleine Gewohnheit reduziert die Zeit auf dem Bildschirm und ist gerade bei einer mobilen Verbindung hilfreich, weil weniger Bereiche nacheinander geladen und geprüft werden müssen.
Wenn eine Zahlung unterwegs schnell erledigt werden muss
Ein realistisches Beispiel: Ich sitze im Zug, erhalte eine Nachricht über eine fällige Rechnung und möchte die Überweisung noch vor der Ankunft erledigen. In diesem Fall sind drei Dinge wichtiger als eine besonders aufwendige Darstellung: die richtige Auswahl des Kontos, die Kontrolle der Empfängerdaten und eine eindeutige Bestätigung des Vorgangs. İşCep ist für solche mobilen Bankaufgaben gedacht, aber ich würde die Zahlung nicht abschicken, während die Verbindung ständig zwischen verschiedenen Netzen wechselt.
Gerade bei einem kurzen Verbindungsabbruch sollte man nicht sofort erneut bestätigen. Zuerst würde ich prüfen, ob der Auftrag bereits angenommen wurde, etwa über den Umsatz- oder Transaktionsbereich. Ein zweiter Versuch kann sonst zu einer doppelten Zahlung führen. Diese Vorsicht ist ein wichtiger Unterschied zwischen dem schnellen Tippen in einer Banking-App und dem verantwortungsvollen Umgang mit einem echten Finanzvorgang.
Auch bei Kartentransaktionen ist eine gute Verbindung nützlich, wenn man nach dem Einkauf kontrollieren möchte, ob der Umsatz sichtbar ist. Die Anzeige kann zeitlich von der tatsächlichen Belastung abweichen, weshalb ich einen einzelnen fehlenden Eintrag nicht automatisch als Fehler interpretieren würde. Bei Unsicherheit ist es besser, die Transaktion später erneut zu prüfen, statt vorschnell eine zweite Zahlung auszulösen.
Mobile Nutzung zwischen Börse, Devisen und Kreditkarte
Die Börsen- und Devisenbereiche machen İşCep interessanter als eine klassische Banking-App, die nur Überweisungen und Kontostände anbietet. Ich sehe darin vor allem einen Vorteil für Nutzer, die ihre Bankgeschäfte und finanzielle Beobachtung an einem Ort bündeln möchten. Wer beispielsweise den Wert einer Fremdwährung im Blick behalten und anschließend eine passende Bankfunktion verwenden will, muss nicht zwingend zwischen einer allgemeinen Finanz-App und dem Banking wechseln.
Allerdings sollte man die mobile Erreichbarkeit nicht mit einer vollständigen Analyseumgebung verwechseln. Auf einem Smartphone lassen sich Kurse und Anlagen bequem beobachten, aber Entscheidungen wirken auf dem kleinen Bildschirm schnell hektisch. Für langfristige Investitionen würde ich die App eher zur Kontrolle und für konkrete Vorgänge verwenden, während eine ausführliche Recherche auf einem größeren Bildschirm angenehmer sein kann.
Dasselbe gilt für Kredite und Versicherungen. Der mobile Zugriff ist praktisch, wenn ich mich unterwegs über einen bestehenden Bereich informieren oder einen Vorgang anstoßen möchte. Bei finanziell weitreichenden Entscheidungen würde ich trotzdem nicht nur die kürzeste mobile Ansicht betrachten. Konditionen, Laufzeiten und mögliche Folgen verdienen Ruhe. Die Stärke von İşCep liegt für mich hier im Zugang, nicht darin, dem Nutzer die persönliche Prüfung abzunehmen.
Die App ist seit dem fünfundzwanzigsten Januar zweitausendelf verfügbar und gehört damit zu den etablierten mobilen Angeboten der Türkiye İş Bankası A.Ş. Ihre Reichweite zeigt sich auch daran, dass sie über zehn Millionen Installationen erreicht hat und im Durchschnitt mit 4,4 bewertet wird. Diese Zahlen sprechen für eine breite Nutzung, ersetzen aber nicht die eigene Prüfung, ob Aufbau, Sprache und Bankzugang zum persönlichen Alltag passen.
Was passiert bei schwachem Netz oder einem abgebrochenen Vorgang?
Bei einer Finanz-App ist der Umgang mit Unterbrechungen wichtiger als ein besonders schneller Start. Wenn eine Seite nicht vollständig lädt, würde ich zunächst warten, statt mehrfach auf dieselbe Schaltfläche zu tippen. Danach sollte man die App erneut öffnen oder den betreffenden Bereich noch einmal aufrufen und kontrollieren, ob sich der Kontostand oder die Transaktionsübersicht verändert hat. Erst wenn der Status klar ist, würde ich einen Vorgang wiederholen.
Diese Vorgehensweise ist besonders bei Überweisungen, Kreditkartenzahlungen und anderen Aktionen sinnvoll, die nicht einfach rückgängig gemacht werden können. Ein kurzer Screenshot vor dem Absenden kann als persönliche Gedächtnisstütze helfen, ersetzt aber keine echte Bestätigung. Ich würde außerdem keine sensiblen Bankaktionen in einem Moment durchführen, in dem das Smartphone zwischen WLAN und Mobilfunk springt oder der Empfang nur sporadisch vorhanden ist.
Für den Alltag bedeutet das: İşCep kann viele Wege verkürzen, verlangt aber weiterhin Aufmerksamkeit. Die App nimmt einem nicht die Verantwortung ab, Empfänger, Betrag und Konto zu kontrollieren. Gerade weil mehrere Finanzbereiche zusammengeführt werden, sollte man vor dem Abschluss prüfen, ob man sich tatsächlich im gewünschten Produktbereich befindet. Ein schneller Wechsel zwischen Kreditkarte, Konto und Anlage kann sonst leichter zu einem falschen Ausgangspunkt führen.
Wer unterwegs regelmäßig mit instabiler Verbindung arbeitet, sollte seine wichtigsten Bankdaten nicht ausschließlich über die App organisieren. Eine vorher notierte, sichere Übersicht über wiederkehrende Zahlungsempfänger kann hilfreich sein, ohne Zugangsdaten oder vollständige Sicherheitsinformationen offen aufzubewahren. Für dringende Fälle sollte man außerdem wissen, welche offiziellen Kontaktmöglichkeiten der eigenen Bank zur Verfügung stehen. Die App ist ein Zugangskanal, aber nicht die einzige sinnvolle Vorbereitung auf eine technische Störung.
Datensparsam und konzentriert mit der App arbeiten
Finanz-Apps übertragen naturgemäß sensible Informationen, sobald aktuelle Konten, Umsätze oder Marktwerte abgerufen werden. Deshalb würde ich İşCep bevorzugt über eine vertrauenswürdige Verbindung nutzen und öffentliche Netzwerke für besonders wichtige Aktionen meiden. Das ist weniger eine Kritik an der Anwendung als eine vernünftige Gewohnheit bei jedem mobilen Banking. Wer unterwegs Datenvolumen sparen möchte, kann außerdem vermeiden, Börsen- oder Devisenbereiche ohne konkreten Anlass wiederholt zu öffnen.
Ein datenschonender Arbeitsstil besteht für mich aus kurzen Sitzungen: App öffnen, genau eine Aufgabe erledigen, Ergebnis prüfen und sie wieder schließen. Das reduziert nicht nur unnötige Aktualisierungen, sondern auch die Zeit, in der Finanzinformationen auf dem Bildschirm sichtbar bleiben. Besonders in Bus, Bahn oder Café sollte man darauf achten, dass andere Personen weder Kontostände noch Kartendetails mitlesen können.
Die breite Funktionsauswahl kann hier sogar ein kleiner Nachteil sein. Wenn ich nur eine Überweisung machen möchte, brauche ich keine Marktübersicht und keine Versicherungsinformationen. Eine klare persönliche Routine hilft, nicht länger als nötig durch verschiedene Bereiche zu navigieren. Für Nutzer, die möglichst wenige Daten und Funktionen auf dem Smartphone sehen möchten, kann eine schlankere Bank-App angenehmer wirken.
Gleichzeitig ist die Bündelung für Familien oder Selbstständige praktisch, sofern sie bei der İş Bankası mehrere Produkte verwenden. Kreditkartenumsätze, Kontobewegungen und Informationen zu weiteren Finanzangeboten lassen sich dann in derselben mobilen Umgebung im Blick behalten. Der Vorteil entsteht also nicht allein durch die App, sondern durch die Kombination aus vorhandenem Bankangebot und persönlichem Nutzungsverhalten.
Für wen İşCep passt und wann eine andere Lösung besser ist
Ich würde İşCep vor allem Kundinnen und Kunden der Türkiye İş Bankası empfehlen, die ihre Bankgeschäfte selbstständig am Smartphone erledigen möchten. Besonders passend ist sie für Menschen, die neben dem klassischen Zahlungsverkehr auch Kreditkarten, Devisen, Investitionen, Kredite oder Versicherungen mobil erreichen wollen. Die kostenlose Nutzung senkt die Einstiegshürde, wobei einzelne Bankprodukte natürlich unabhängig davon ihre eigenen Bedingungen haben können.
Weniger geeignet ist die App für Personen, die gar kein Konto oder keine Geschäftsbeziehung zur İş Bankası haben. In diesem Fall bietet eine unabhängige Finanz-App möglicherweise bessere Möglichkeiten zur Übersicht über mehrere Banken. Auch wer ausschließlich eine extrem reduzierte Kontostandsanzeige sucht, könnte eine minimalistischere Lösung übersichtlicher finden. İşCep ist nicht auf eine einzige Aufgabe zugeschnitten, sondern bildet ein breiteres Finanzangebot ab.
Im Vergleich zu allgemeinen Haushaltsbuch-Apps liegt ihre Stärke nicht in der neutralen Zusammenführung beliebiger Konten oder in einer umfassenden Budgetplanung, sondern im direkten Zugang zu den Bankfunktionen der İş Bankası. Gegenüber einer reinen Börsen-App punktet sie durch die Verbindung mit Zahlungen, Karten und klassischen Bankgeschäften. Für tiefgehende Marktbeobachtung oder eine bankübergreifende Finanzplanung können spezialisierte Alternativen trotzdem besser passen.
Die Altersfreigabe „USK ab 0 Jahren“ sagt wenig darüber aus, ob die App für jede Person praktisch ist. Finanzentscheidungen bleiben unabhängig vom Alter anspruchsvoll, und Minderjährige benötigen je nach Bankverhältnis und Produkt die passenden Voraussetzungen. Für Erwachsene ist wichtiger, ob sie die angebotenen Bereiche tatsächlich nutzen und ob sie mit einer mobilen, verbindungsabhängigen Verwaltung ihrer Finanzen komfortabel umgehen.
Mein wichtigster Tipp ist, die App zunächst mit den häufigsten drei Aufgaben zu testen: Kontobewegungen prüfen, eine alltägliche Zahlung vorbereiten und die eigene Kreditkarte kontrollieren. Wenn diese Wege verständlich funktionieren, kann man sich anschließend an Devisen, Investitionen, Kredite oder Versicherungen herantasten. So erkennt man schnell, ob die große Funktionspalette den persönlichen Alltag erleichtert oder eher zusätzliche Suche verursacht.
Mein Urteil zur Verbindungserfahrung
İşCep überzeugt mich als mobile Bankzentrale, wenn eine stabile Verbindung vorhanden ist und ich gezielt arbeiten möchte. Die App deckt deutlich mehr ab als einfache Kontoverwaltung und ist dadurch für Kundinnen und Kunden der Türkiye İş Bankası vielseitig einsetzbar. Ihre hohe Verbreitung mit rund 989.000 Bewertungen und die kostenlose Bereitstellung machen sie zu einer naheliegenden Option innerhalb dieses Bankökosystems.
Die Einschränkung liegt weniger in der Funktionsidee als in der Situation, in der man sie verwendet. Bei schlechtem Empfang, hektischen Zahlungen oder unklaren Statusmeldungen sollte man langsamer vorgehen und jeden Auftrag kontrollieren. Ich würde İşCep deshalb nicht als Werkzeug betrachten, das eine zuverlässige Verbindung überflüssig macht. Sie funktioniert am besten, wenn man ihr die nötige Ruhe, Aufmerksamkeit und einen sicheren Zugang gibt.
Unterm Strich empfehle ich die App Freunden, die bereits bei der İş Bankası sind und ihre Finanzen gern zentral auf dem Smartphone verwalten. Für sie ist die Verbindung aus Banking, Karten, Devisen, Anlagen, Krediten und Versicherungen ein echter praktischer Vorteil. Wer dagegen eine bankunabhängige Übersicht, ein reines Budgetwerkzeug oder eine besonders reduzierte Oberfläche sucht, sollte sich eher nach einer spezialisierten Alternative umsehen. Mein Fazit: stark als bankeigene mobile Zentrale, aber nur dann wirklich angenehm, wenn Verbindung und Nutzungssituation zusammenpassen.


